
Иногда долг — это не вся проблема. Иногда он показывает, что в жизни что-то снова пошло по знакомому кругу.
24 сентября состоялась открытая встреча «Разгрузка от долгов» в рамках программы «Своя финансовая опора» СВОЯ ФИНАНСОВАЯ ОПОРА и акции «Благотворительный сентябрь #МЫВМЕСТЕ » .
В этот раз мы решили поговорить не о платежах, процентах и способах погашения задолженности.
Мы пошли в другую сторону — к взлётам и падениям, жизненным позициям и тем внутренним установкам, которые влияют на наши выборы.
На встрече разбирали реперные точки жизни — моменты, в которых наши решения способны изменить дальнейшее направление.
Говорили о фундаментальных установках, сравнивали разные жизненные позиции. И здесь было интересно уйти от привычного деления на «хорошие» и «плохие».
Мы учились замечать сильные стороны — свои и других людей — даже там, где сначала хочется видеть только ограничения.
Разбирали и целостный подход к самоопределению: кто я, на что опираюсь, из какой позиции делаю выбор и к какому качеству жизни этот выбор меня ведёт.
Разговор получился очень живым.
Глубоким, но без тяжести. Искренним. Где-то неожиданным. И очень человеческим.
А в конце мы вернулись к вопросу, который наверняка возникал у тех, кто увидел название встречи:
И где же во всём этом «разгрузка от долгов»?
Один из взглядов, который мы исследовали на встрече: долг может быть не только отдельной финансовой проблемой, но и симптомом более широкого жизненного сценария.
Это не значит, что любой долг появился из-за «неправильных установок». У финансовых трудностей бывают вполне конкретные внешние причины.
Но если похожие ситуации повторяются, имеет смысл посмотреть глубже: как я отношусь к себе, к деньгам, к возможностям, к риску, к помощи других людей?
И что изменится снаружи, если начать менять привычный способ взаимодействия с собой и миром?
Все ответы пересказывать не будем.
Эфир можно посмотреть в записи.
🫶И нам будет очень интересно узнать, что вы увидели в нём именно для себя.
После просмотра оставляйте отзывы и вопросы в комментариях — мы обязательно их прочитаем и постараемся ответить.
Отдельно благодарим нашего эксперта-волонтёра Елену Зурбаганскую Селена Рэй за бережное и тонкое сопровождение этого разговора — за возможность заглянуть в то самое «закулисье» внутренних сценариев.
И огромное спасибо участникам встречи. За глубину. За искренность. За вовлечённость. За готовность не искать быстрых ответов, а исследовать себя и пробовать выбирать другое качество жизни.
И на этом тему мы не закрываем.
3 октября состоится продолжение встречи с Еленой Зурбаганской — «Жизненные сценарии. Выход на новый уровень».
Подробности уточняйте у Елены Селена Рэй
Если вам близко то, что делает АНО «Свободное дыхание», и вы хотите, чтобы мы могли продолжать проводить открытые встречи и развивать проект «Своя финансовая опора», будем благодарны за добровольное пожертвование.
Поддержать проект, ссылка на файл с реквизитами:
vk.ru/doc-227944647_688402...
Спасибо всем, кто смотрит, участвует, задаёт вопросы, делится обратной связью и помогает проекту жить.
А запись от 24 сентября оставляем здесь https://vk.ru/wall-227944647_1833
Посмотрите.
Возможно, вопрос «где начинаются мои взлёты и падения?» окажется совсем не таким простым, как кажется сначала.
#СвояФинансоваяОпора #СвободноеДыхание #РазгрузкаОтДолгов #БлаготворительныйСентябрь #МЫВМЕСТЕ #ФинансоваяОпора #ФинансоваяБезопасность #Убеждения #КачествоЖизни
В 20 мы хотим одного. В 30 — уже другого. В 40 и 50 появляются совсем другие вопросы.
Меняется работа. Отношения. Доход. Ответственность. Представление о хорошей жизни.
А некоторые истории почему-то не меняются.
Снова тащим всё на себе.
Снова откладываем важное.
Снова решаем одну финансовую проблему — и через некоторое время обнаруживаем следующую.
Снова обещаем себе: «Теперь будет по-другому».
Знаете …
Человек вообще-то стремится расти.
Пробует новое, учится, строит отношения, зарабатывает, ошибается, начинает заново.
Почему же вместо устойчивого движения иногда получается:
взлёт → падение → новый рывок → снова падение?
Что запускает этот круг?
Почему одни и те же сценарии могут появляться в совершенно разных сферах жизни?
И какое отношение всё это имеет к нашим деньгам?
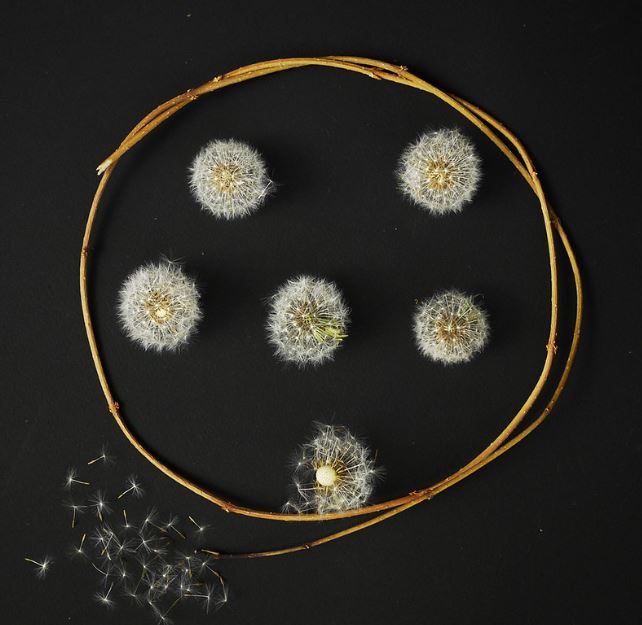
24 сентября в 19:30 поговорим об этом на открытой онлайн-встрече «Разгрузка от долгов. Взлёты и падения. Выход из ограничивающих сценариев».
Встреча проходит в рамках проекта «Своя финансовая опора» АНО «Свободное дыхание» и #благотворительныйсентябрь
Онлайн во ВКонтакте.
Участие бесплатное.
Ссылка на встречу vk.ru/call/join/wyTmcYV7Qf...
Приходите с вопросом, который сложнее всего задать себе: «Что в моей жизни меняется, а что я почему-то повторяю?»
И подпишитесь на сообщество.
После одной встречи разговор о финансовой опоре точно не закончится.
#СвояФинансоваяОпора #РазгрузкаОтДолгов #БлаготворительныйСентябрь #МЫВМЕСТЕ #АНОСвободноеДыхание
Бывало такое: только начало получаться — и снова вниз?
Нашёл работу. Появились деньги. Начал выбираться из долгов. Стало спокойнее.
А потом будто кто-то нажал знакомую кнопку.
Новая проблема. Неожиданные траты. Решение, о котором потом жалеешь. Сил меньше. И снова приходится вытаскивать себя наверх.
Мы привыкли объяснять такие периоды обстоятельствами.
Но почему тогда у некоторых людей похожие ситуации повторяются снова и снова — только декорации меняются?
24 сентября будем разбираться, что запускает эти «качели» и почему после взлёта иногда следует знакомое падение.
Поговорим и о деньгах. Потому что наши привычные сценарии проявляются не только в отношениях или работе. Иногда их очень хорошо видно по банковской карте.
Открытая онлайн-встреча
«Разгрузка от долгов. Взлёты и падения. Выход из ограничивающих сценариев»
📅 24 сентября
⏰ 19:30
📍 Онлайн, ВКонтакте
Участие бесплатное.
Сохраните пост, чтобы не потерять дату. А в комментариях можете ответить одним словом: сейчас у вас «вверх», «вниз» или «качели»?
#РазгрузкаОтДолгов #СвояФинансоваяОпора #БлаготворительныйСентябрь #МЫВМЕСТЕ
ПСИХОЛОГИЯ ФИНАНСОВОГО ПОВЕДЕНИЯ!
С чем пришла 6-я группа «Своей финансовой опоры»?
В 6-й группе проекта «Своя финансовая опора» АНО «Свободное дыхание» уже прошло 3 занятия психологического блока с Морозовой Людмилой и Морозовым Аркадием
Людмила Морозова
Аркадий Морозов
Финансовая проблема — это не всегда только про цифры.
Сама финансовая ситуация вызывает такое напряжение, что человек начинает избегать её.
На входе мы получили 15 анкет.
И цифры получились очень показательные.
100% участников оценили своё финансовое напряжение на 7–10 баллов из 10.
Причём у 40% напряжение находилось на уровне 9–10 баллов.
Это уже не просто «переживаю из-за денег».
Это состояние, в котором финансовая тема постоянно присутствует фоном и влияет на решения, отношения, концентрацию и способность действовать.
Ещё одна важная цифра:
73,3% участников часто или почти всегда откладывают необходимые финансовые действия из-за тревоги или страха.
То есть человек может понимать:
— надо открыть письмо;
— надо посмотреть сумму долга;
— надо позвонить;
— надо разобраться с документами;
— надо поговорить с близкими;
— надо принять решение.
Но откладывает.
И проблема продолжает расти.
Отдельно мы увидели, насколько тяжело участникам просто смотреть на неприятную финансовую информацию.
60% оценивают эту трудность на 7–10 баллов.
У 53,3% показатель — 8–10 баллов.
Счёт.
Уведомление.
Сумма долга.
Просрочка.
Требование кредитора.
Для части участников это уже не просто информация.
Это эмоциональный триггер.
Получается замкнутый круг:
неприятная информация → тревога → избегание → ещё меньше понимания ситуации → ещё больше тревоги.
Есть и другой важный пласт.
46,7% участников имеют высокий уровень стыда или вины, 7–10 баллов.
Но здесь мы сознательно не идём по пути:
«сама виновата — надо было думать раньше».
Потому что чувство вины само по себе не делает человека финансово устойчивее.
Наоборот, если оно превращается в:
— «я всё разрушил»;
— «я плохой»;
— «мне стыдно сказать семье»;
— «лучше вообще ничего не открывать и не смотреть» —
оно начинает мешать изменениям.
Поэтому в психологическом блоке важно разделять:
ответственность за свои решения и разрушительное самообвинение.
Ещё одна цифра:
66,7% участников низко или средне оценивают способность принимать финансовые решения в состоянии стресса.
И это очень важный момент.
Потому что именно в сильной тревоге человек может принять решение не потому, что оно выгодно и безопасно, а потому что:
«хочу, чтобы мне прямо сейчас стало легче».
Отсюда могут появляться новые займы, избегание кредиторов, импульсивные решения или попытка вообще не смотреть на проблему.
При этом эмоциональные траты тоже присутствуют.
93,3% участников хотя бы иногда используют покупки как способ снизить напряжение или улучшить настроение.
У 40% это происходит часто или почти всегда.
Но мы не сводим всю проблему к фразе:
«вы много покупаете».
Покупка — это лишь одно из возможных действий.
Гораздо важнее понять:
что человек чувствует перед этим решением и какую эмоциональную задачу пытается через него решить.
Сейчас в 6-й группе прошло уже 3 занятия.
И наша задача в этом блоке — не сделать так, чтобы человек вообще перестал тревожиться из-за денег.
При реальной сложной финансовой ситуации тревога понятна.
Наша задача другая:
чтобы тревога перестала управлять решениями.
Чтобы человек мог:
заметить своё состояние,
выдержать неприятную информацию,
не убежать от неё,
не уничтожать себя чувством вины
и всё-таки сделать следующий необходимый шаг.
И для нас важный результат — не только:
«мне стало спокойнее».
Гораздо важнее:
«я перестал избегать»;
«я смог посмотреть на цифры»;
«я смог принять решение»;
«я чувствую больше контроля над своими действиями».
Именно так психологическая устойчивость становится частью финансовой опоры.
#АНОСвободноеДыхание #СвояФинансоваяОпора #юридическаяграмотность #финансоваяграмотность #долги #кредиты #реструктуризация #банкротствофизлиц
Жизненные развилки.
Тема прошедшей «Ресурсной встречи».
Обсудили женскую загрузку бытовыми делами, желание заниматься своими проектами, претензии в семье и накопившиеся обиды, а также состояние "дочки-матери", из которого сложно перейти во взрослую позицию.
Вторая половина встречи была про извечный выбор: найм или предпринимательство. Разобрали вариант совмещения стабильного оклада с предпринимательским доходом, а также риски резкого ухода из найма без финансовой подушки - стресс, неопределённость и ответственность за собственный результат.
В итоге получилось не про "как правильно", а про то, как осознанно выбрать свой вариант и понимать его цену.
Запись желающих попасть на встречу в сообщениях шапки профиля.
Каждый четверг онлайн в 19.30 , закрытый чат, бесплатно.
Встречи проходят в рамках благотворительного проекта СВОЯ ФИНАНСОВАЯ ОПОРА
Запись на собеседование в 7 группу на 2027 год в шапке профиля. Всего 20 мест.
#свояфинансоваяопора
#аносвободноедыхание
#ресурсныевстречи
«МОИ ДЕНЬГИ»! Три часа, чтобы поговорить о деньгах не только в цифрах.
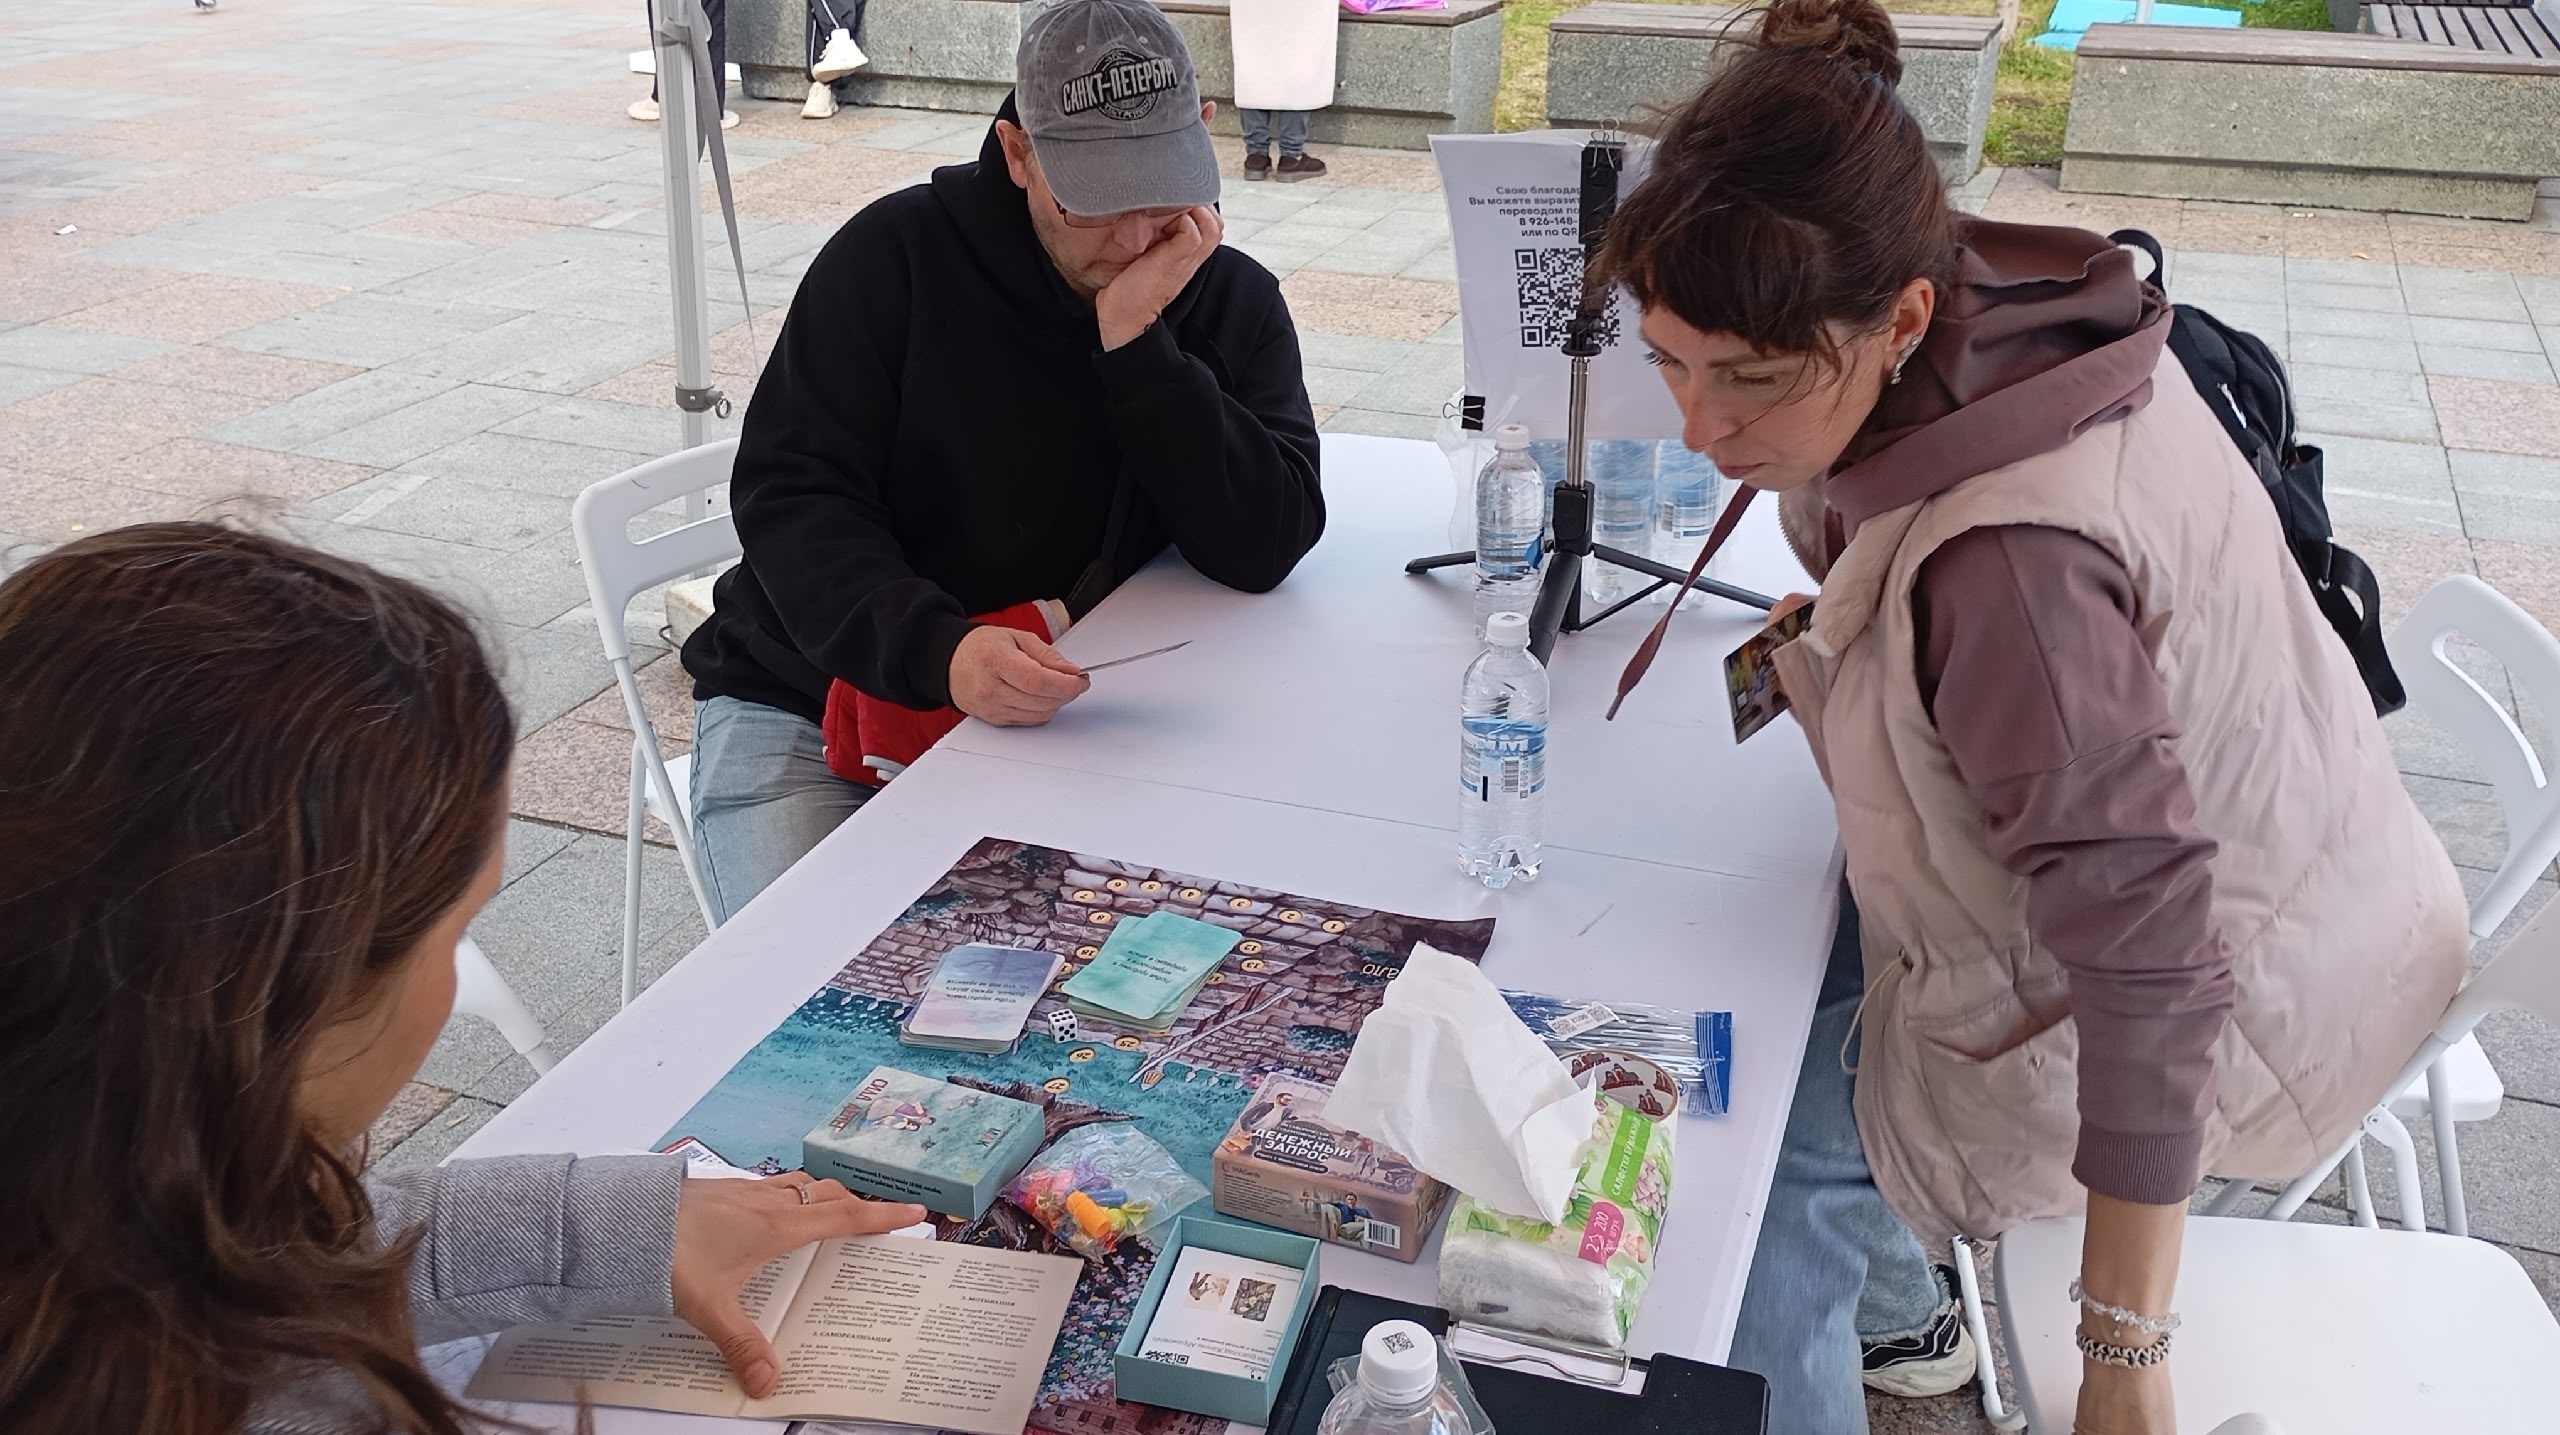
В субботу, 5 сентября, АНО «Свободное дыхание» провела в Москве игру «МОИ ДЕНЬГИ».
11 игр за один день — это 11 отдельных маленьких историй о взаимоотношениях человека с деньгами.
Играли офлайн, на свежем воздухе.
И погода позволила нам провести эти три часа именно так, как хотелось: спокойно, живо, с разговорами и размышлениями о том, какие отношения у каждого из нас складываются с деньгами.
Почему один человек умеет откладывать, а у другого деньги постоянно «утекают»?
Почему мы можем хотеть увеличить доход — и годами оставаться примерно на одном уровне?
Почему иногда прекрасно понимаем, что очередная покупка нам не нужна, но всё равно её совершаем?
А ещё есть долги, страх потерять деньги, привычка экономить на себе, трудности с накоплениями, неуверенность в своих возможностях зарабатывать больше.
В игре участники смотрели не только на цифры.
Они разбирались в собственных привычках и установках, замечали повторяющиеся модели поведения и искали другие варианты действий.
И в этом для нас особая ценность такого формата.
Можно много рассказывать человеку, как правильно обращаться с деньгами. Но гораздо интереснее дать ему возможность самому увидеть:
«Вот здесь я поступаю так. Вот к чему это приводит. А что будет, если попробовать иначе?»
Игру провели психологи Людмила Морозова Людмила Морозова и Аркадий Морозов Аркадий Морозов — члены команды АНО «Свободное дыхание», эксперты-волонтёры программы «Своя финансовая опора» СВОЯ ФИНАНСОВАЯ ОПОРА .
Спасибо всем, кто провёл эту субботу вместе с нами.
За включённость, вопросы, открытость и готовность посмотреть на привычную тему денег немного с другой стороны.
Мероприятие прошло в рамках участия АНО «Свободное дыхание» в конкурсе «ЛИЦА района» в Москве Конкурс «ЛИЦА района». Москва при поддержке Агентства общественных проектов Агентство общественных проектов .
Мы хотим, чтобы разговор о финансовой грамотности был не только про таблицы, проценты и экономию.
Потому что деньги — это ещё и наши ежедневные решения.
А решения можно учиться замечать и менять.
Будем играть ещё!
#АНОСвободноеДыхание #СвояФинансоваяОпора #МоиДеньги #ЛИЦАрайона #финансоваяграмотность #денежноемышление #психологияденег #бездолгов
Юридическая грамотность: не учим законы — учимся понимать, что делать.
4 сентября в шестой группе программы «Своя финансовая опора» прошло первое занятие по юридической грамотности с участием Елена Юрцева
Начали не со статей законов и сложных юридических терминов.
Начали с обычной жизни.
Аренда квартиры, коммунальные платежи, кредит, налоги, образование ребёнка — практически у каждого из нас есть финансовые обязательства.
Но всегда ли мы точно знаем, кому должны, за что, сколько, в какой срок и что произойдёт, если вовремя заплатить не получится?
На занятии участники учились разбирать свои обязательства именно по этому принципу.
Отдельно работали с договорами. Где хранится ваш кредитный договор? Какая ставка указана именно в нём, а не в рекламе банка? Есть ли график платежей? Какие предусмотрены штрафы? Что написано о просрочке?
Оказалось, что даже сам вопрос «А где сейчас мой договор?» иногда заставляет задуматься.
Много говорили и о том, что делать, когда финансовые трудности уже появились.
Одна из главных мыслей встречи: не прятаться от проблемы, но и не действовать в панике.
Сначала понять ситуацию.
Собрать документы.
Определить, чего вы хотите добиться.
И только потом обращаться в банк или другую организацию.
Причём важные обращения лучше фиксировать письменно и сохранять ответы.
Разобрали и путь задолженности: банк → коллекторы → суд → судебные приставы.
Учились задавать два простых вопроса: кто ко мне обращается и на каком основании?
После занятия участники получили практическое задание — собрать свою «юридическую карту» финансовых обязательств.
Именно поэтому юридическая грамотность входит в программу «Своя финансовая опора».
Человеку необязательно становиться юристом.
Важно уметь прочитать документ, понять свои обязательства, не игнорировать проблему, знать последовательность действий и вовремя обратиться за профессиональной помощью, если она нужна.
Потому что финансовая опора — это ещё и понимание своих прав, обязанностей и следующих шагов.
А на следующей встрече группа продолжит работу с темами банкротства, реструктуризации задолженности и кредитных каникул.
АНО развития человеческого капитала «Свободное дыхание»
Программа «Своя финансовая опора»
#АНОСвободноеДыхание #СвояФинансоваяОпора #юридическаяграмотность #финансоваяграмотность #долги #кредиты #реструктуризация #банкротствофизлиц
Что делать, если нечем платить кредиты? Банкротство или другой путь?
Или сразу идти на банкротство?
Когда денег не хватает даже на очередной платёж, хочется найти одно решение, которое наконец остановит эту историю.
И всё чаще таким решением кажется банкротство.
Но начинать лучше не с вопроса «Как списать долги?», а с другого:
«Что на самом деле происходит с моими финансами?»
Потому что ситуации бывают очень разными.
У одного человека временно снизился доход, но через несколько месяцев он сможет вернуться к нормальным платежам.
У другого выплаты по кредитам уже настолько велики, что даже при жёсткой экономии денег не хватает на обычную жизнь.
Третий закрывает одну кредитку другой и постепенно увеличивает долг.
У четвёртого уже есть просрочки, суд или исполнительное производство.
И для этих людей решение не обязательно будет одинаковым.
Банкротство физического лица — предусмотренный законом механизм решения долговой проблемы.
Но это не единственный вариант, который рассматривают при финансовых трудностях.
В зависимости от конкретной ситуации могут иметь значение реструктуризация задолженности, кредитные каникулы, переговоры с кредитором, рассрочка/отсрочка или другие законные способы урегулирования долга.
Поэтому первый шаг — не брать в панике ещё один кредит и не выбирать процедуру по рекламе в интернете.
Сначала нужно собрать свою финансово-юридическую картину:
сколько всего долгов;
кому вы должны;
какие платежи и сроки;
есть ли просрочки;
какой у вас доход;
сколько необходимо на обязательные расходы;
есть ли судебные дела и исполнительные производства;
какие договоры и документы у вас есть.
И только после этого можно нормально обсуждать варианты.
Именно поэтому в программе «Своя финансовая опора» СВОЯ ФИНАНСОВАЯ ОПОРА мы учим участников не искать волшебную кнопку «списать всё», а понимать свою ситуацию и последовательность действий.
Фраза «у меня много долгов» — это тревога.
А список кредиторов, сумм, сроков, документов и стадий взыскания — это уже информация, с которой можно работать.
Если вы сейчас ищете в интернете «что делать, если нечем платить кредиты» или «стоит ли подавать на банкротство», начните именно с полной картины своих обязательств.
А решение о конкретной юридической процедуре принимайте уже после анализа своей ситуации и, когда это необходимо, консультации со специалистом.
На благотворительную программу СВОЯ ФИНАНСОВАЯ ОПОРА можно записаться в шапке профиля.
#СвояФинансоваяОпора #АНОСвободноеДыхание #банкротствофизлиц #банкротство #долги #кредиты #реструктуризациядолга #юридическаяграмотность
ТЕЛО ГОВОРИТ!
Зачем участникам 6-й группы «Своей финансовой опоры» работа с психосоматологом?
07 сентября начались занятия с пихосоматологом @bezb55 Андреем Безбородовым.
Когда человек долго живёт в долгах, неопределённости, конфликтах и тревоге, проблема существует не только «в голове».
Тело тоже начинает реагировать.
И входная диагностика 6-й группы это хорошо показала.
В блоке «ТЕЛО ГОВОРИТ» приняли участие в тестировании 17 человек.
Что мы увидели:
— 64,7% участников хорошо замечают изменения в теле во время стресса;
— 52,9% могут достаточно точно назвать свои телесные ощущения;
— но только 35,3% хорошо умеют сделать паузу перед автоматической реакцией;
— только 23,5% уверенно умеют учитывать своё состояние, но не позволять первой реакции автоматически определять решение;
— у 41,2% есть сложности с пониманием того, что именно им сейчас нужно в состоянии напряжения.
Получается важная картина.
Тело сигнал уже подаёт. Но человек не всегда успевает его использовать.
Он уже чувствует:
напряжение в груди, сбившееся дыхание, сердцебиение, головную боль, напряжение в шее и плечах, дрожь, слабость, ком в горле, напряжение в животе.
Но дальше нередко происходит так:
сначала реакция — потом осознание.
По ответам участников:
— 47,1% часто понимают, что с ними происходило, уже ПОСЛЕ автоматического действия;
— ещё 29,4% сталкиваются с этим иногда.
То есть человек может сначала замереть, сорваться, уйти от разговора, отказаться от важного действия, закрыть неприятное уведомление — и только потом понять:
«Я испугался».
«Меня сильно зажало».
«Я не выдержал напряжения».
И вот здесь находится смысл работы психосоматолога.
Не в том, чтобы объяснять:
«у вас болит голова из-за подавленной злости»
или
«все болезни от нервов».
Нет.
Задача намного практичнее.
Научиться замечать:
что произошло → что я подумал → что почувствовал → как отреагировало тело → к какому действию меня сейчас тянет.
И главное:
должна ли эта первая реакция управлять моим следующим решением?
Для программы «Своя финансовая опора» СВОЯ ФИНАНСОВАЯ ОПОРА
это особенно важно.
Потому что финансовые решения очень часто принимаются не в спокойном состоянии.
Это может быть:
— звонок кредитора;
— разговор с приставом;
— конфликт с супругом;
— страх нехватки денег;
— внезапный расход;
— замечание руководителя;
— риск потерять работу;
— необходимость просить помощь;
— необходимость сказать «нет»;
— желание срочно взять ещё один заём.
Если человек в этот момент не замечает, что с ним происходит, решение начинает принимать не он.
Его принимает ТРЕВОГА.
Поэтому в блоке «ТЕЛО ГОВОРИТ» мы смотрим не только на симптомы.
Мы смотрим на связь:
стресс → тело → импульс → решение.
И ещё на одну важную вещь.
У многих участников способность возвращаться к необходимому действию после сильного напряжения пока нестабильна:
— 41,2% говорят, что часто возвращаются к нужному действию;
— 52,9% — только иногда.
А значит, недостаточно просто успокоиться.
Важно после этого ещё и вернуться к реальности:
открыть письмо, сделать звонок, поговорить, посмотреть цифры, принять решение.
Именно поэтому работа с телом в нашей программе — не отдельная «психологическая тема».
Это ЧАСТЬ финансовой устойчивости.
Потому что устойчивость — это не когда человек никогда не тревожится.
Устойчивость — это когда он может заметить тревогу, не отдать ей управление собой и всё равно сделать следующий адекватный шаг.
С этим и работает 6-я группа проекта «Своя финансовая опора» АНО «Свободное дыхание» в блоке «ТЕЛО ГОВОРИТ».
Работа продолжается.
АНО «Свободное дыхание»
Программа «Своя финансовая опора»
#АНОСвободноеДыхание #СвояФинансоваяОпора #психосоматика #психология #человеческийкапитал #выходиздолгов
Почему человек знает о долгах, но боится открыть банковское приложение?
Долг никуда не исчезнет, если на него не смотреть. Мы это понимаем. Почему тогда так хочется не смотреть?
Не открывать банковское приложение.
Не проверять остаток по кредитке.
Не читать сообщение от банка.
Отложить разговор.
Не считать общую сумму долгов.
Сказать себе: «Разберусь завтра».
По результатам стартового анкетирования 6 группы программы «Своя финансовая опора» СВОЯ ФИНАНСОВАЯ ОПОРА
73,3% участников часто или почти всегда откладывают финансовые действия из-за тревоги.
А 60% испытывают серьёзную трудность, сталкиваясь с неприятной финансовой информацией.
Это важные для нас цифры.
Потому что финансовая проблема может увеличиваться не только из-за процентов и новых кредитов.
Иногда её увеличивает ИЗБЕГАНИЕ.
Человек примерно знает, что увидит в приложении. И именно поэтому не хочет его открывать.
На несколько часов становится спокойнее.
Но сумма долга от этого не меняется. Срок платежа не переносится. Просрочка не исчезает. Документы сами не собираются.
А завтра открыть приложение может быть ещё страшнее.
Получается круг:
тревога → избегание → временное облегчение → проблема остаётся → тревога становится сильнее → снова избегание.
И здесь совет «просто возьми себя в руки» помогает плохо.
Нужен маленький конкретный шаг.
Не «сегодня решить все финансовые проблемы».
А, например:
открыть приложение и записать остаток долга.
Всё.
Следующим шагом — посмотреть обязательный платёж.
Потом — собрать договор.
Потом — записать все обязательства в одном месте.
Большая проблема постепенно перестаёт быть бесформенным страшным облаком и превращается в набор конкретных задач.
Именно поэтому в «Своей финансовой опоре» рядом с финансовой и юридической грамотностью есть ПСИХОЛОГИЯ.
Можно прекрасно знать, что нужно сделать с долгами.
Но отдельный навык — суметь не убежать от неприятной информации и действительно начать действовать.
Иногда финансовая опора начинается с очень маленького поступка:
перестать отворачиваться от цифры, которую страшно увидеть.
А вы замечали за собой желание не смотреть на финансовую проблему, хотя прекрасно знали, что она никуда не денется?
Запись в благотворительную группу на 2027 год в шапке профиля.
#СвояФинансоваяОпора #АНОСвободноеДыхание #долги #кредиты #финансоваяграмотность #психологияденег #финансоваяТревога #финансовоеповедение